ACP promove evento sobre as experiências do projeto-piloto da Reforma Tributária
23 de out de 2026 | Escrito por Tobias Dietterle
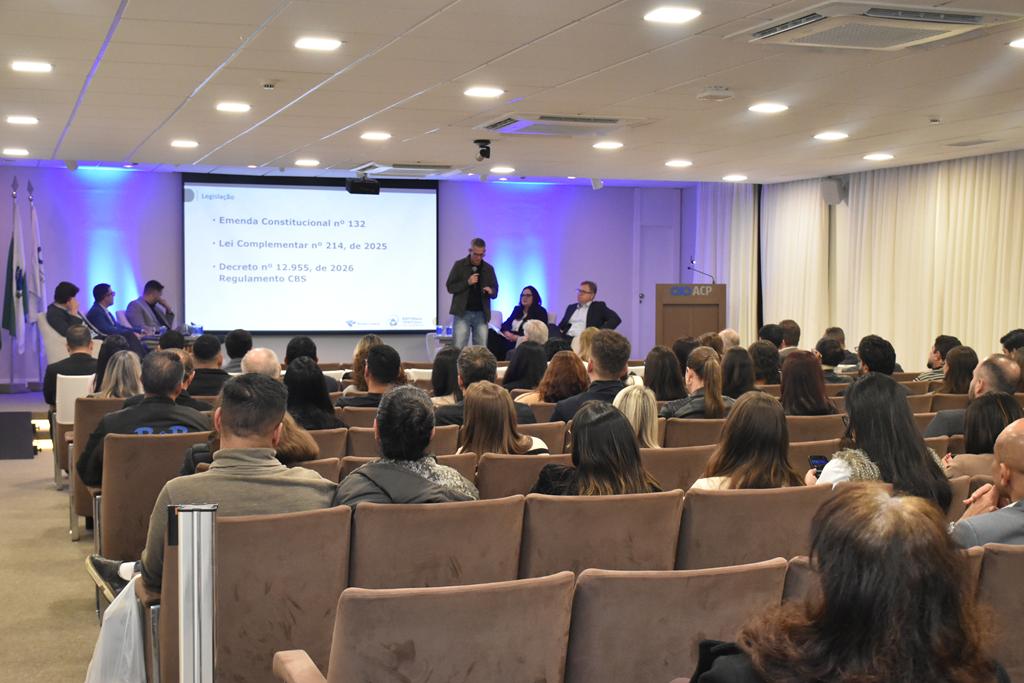
Os bastidores e a aplicação do projeto-piloto da Reforma Tributária, desenvolvido em parceria entre a Receita Federal, a Renault e a NTT DATA, foram o foco de evento, realizado nesta quinta-feira (22.10), na Associação Comercial do Paraná. Organizado pela ACP e pelo Conselho Tributário, o encontro teve como proposta oferecer aos participantes uma visão técnica e aplicada do tema, a partir da experiência de profissionais que atuam diretamente em iniciativas práticas de implementação da reforma.
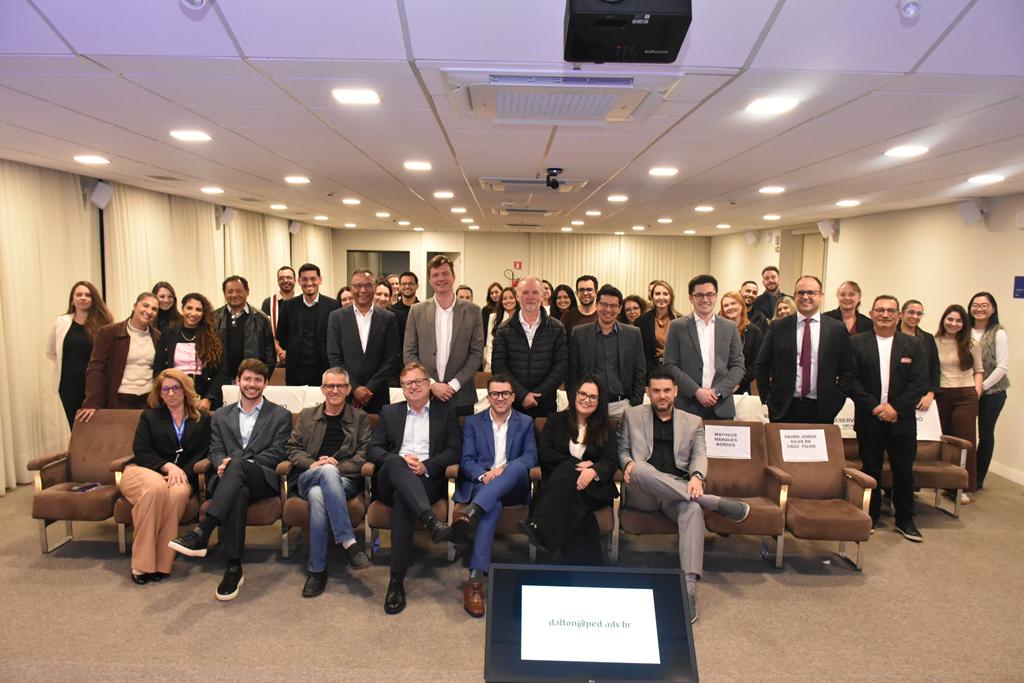
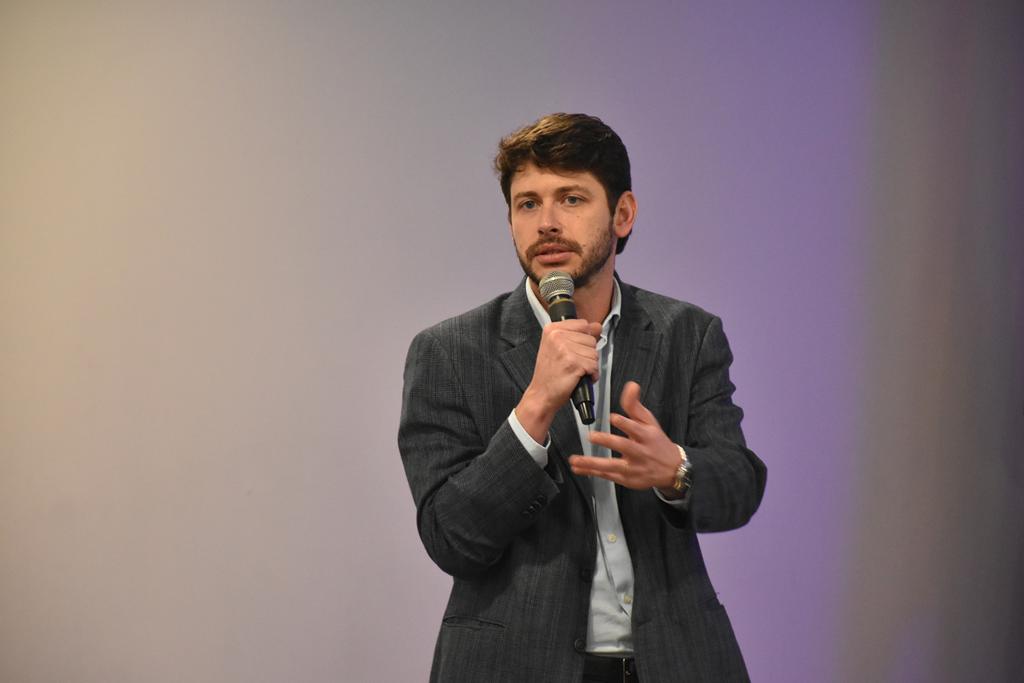
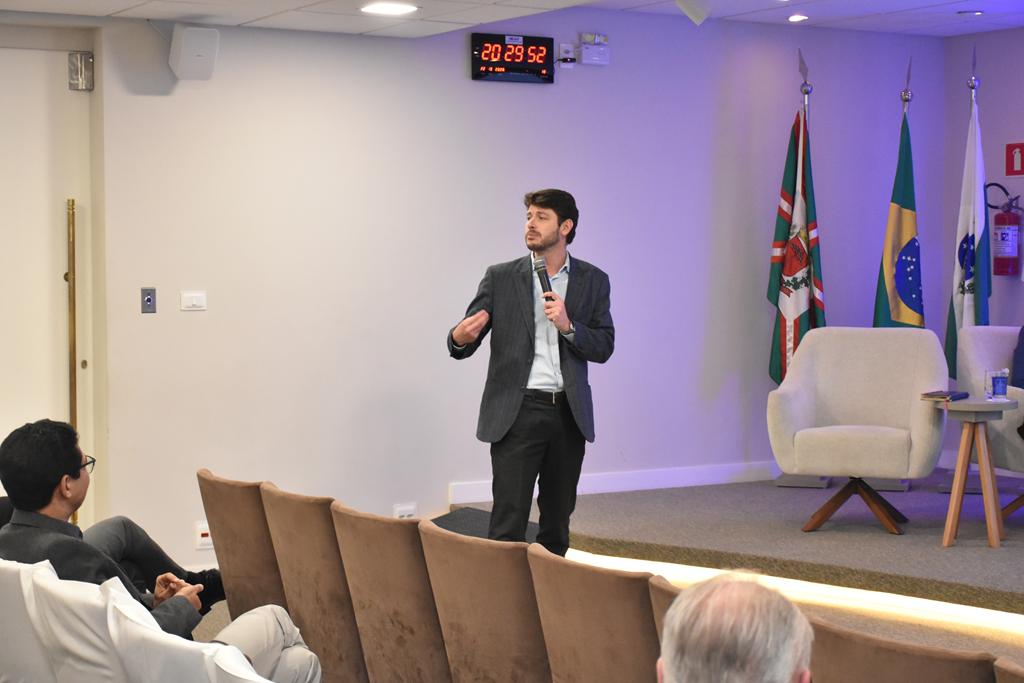
O evento foi conduzido pelo advogado Dalton Dalazen, coordenador do Conselho Tributário, e contou com a presença de Paulo Cesar Fabro, auditor fiscal da Receita Federal; de Matheus Marques Borges, Head jurídico e de compliance da NTT DATA na América Latina; de Sauro Jorge Silva da Cruz Filho, diretor de finanças e controladoria da NTT DATA Business Solutions; e de André Fernandes, executivo da área tributária da Renault Geely do Brasil.
Novo cenário
O presidente da ACP, Paulo Mourão, ao abrir o encontro e dar boas-vindas a todos, classificou a reforma tributária como uma das maiores transformações no ambiente de negócios brasileiro nas últimas décadas. Por isso, afirmou que “a ACP tem o papel de capacitar e informar seus associados, para que compreendam como a nova realidade afetará a competitividade e o crescimento de suas empresas”.
Mourão destacou que a programação do evento abordará as práticas, os desafios e os aprendizados do processo, e disse que acompanhar essa construção é uma oportunidade única para todos os envolvidos. “Na visão da ACP, conhecimento, diálogo e troca de experiências são fundamentais para preparar o setor empresarial para o novo cenário”.
Na ocasião, Mourão anunciou o lançamento do programa “Comércio 5.0”, em parceria com a Agência Curitiba, voltado à capacitação de pequenos empresários e à digitalização de negócios. A iniciativa prevê trilhas de capacitação para ajudar o pequeno empresário a se adaptar às transformações do mercado.
Dalton Dalazen agradeceu aos presentes e destacou o trabalho de organização de Bárbara Neves, integrante do Conselho Tributário. Ele lembrou que a ACP promove eventos diários sobre temas políticos, sociais, trabalhistas, tributários, de inovação e empreendedorismo, e convidou os interessados a acompanhar as redes sociais da Associação para conferir a programação. Dalazen disse que “espera que esse encontro funcione como um bate-papo interativo, com troca de ideias”.
Reforma tributária exige cautela
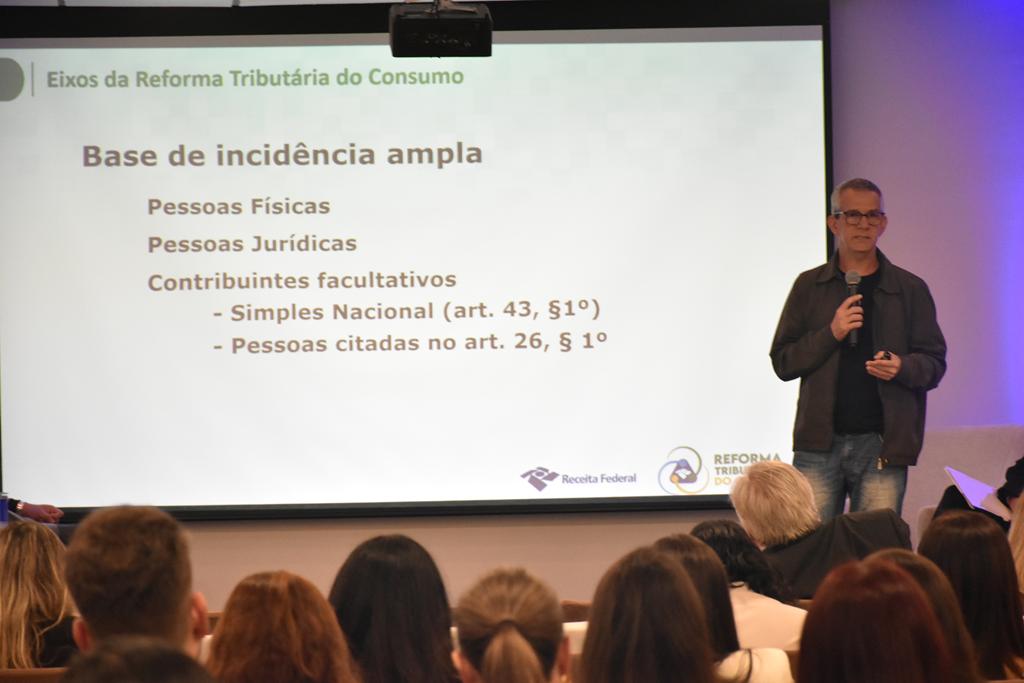
Em sua apresentação, Paulo Cesar Fabro fez um alerta às empresas sobre às mudanças da reforma tributária. “A nova Contribuição sobre Bens e Serviços (CBS) chega com base de incidência mais ampla e promete mais complexidade, e não menos”. Segundo ele, o tributo alcançará mais pessoas e mais situações, incluindo pessoas físicas que vendam bens ou serviços de forma regular e profissional. “Até operações sem cobrança, como o fornecimento de um carro a um diretor ou brindes e bonificações, podem ser tributadas, ao contrário do que ocorre no Imposto de Renda, onde a dedutibilidade desses itens é discutida”. Para o auditor, o período de transição, entre 2026 e 2032, exigirá das empresas a convivência entre o sistema antigo e o novo IVA dual.
Um dos pontos mais sensíveis é a regra que condiciona o crédito ao pagamento do imposto pelo fornecedor. O Brasil, destacou o Fabro, é pioneiro ao exigir que o tributo do fornecedor seja quitado para que o comprador possa se apropriar do crédito, o que pode gerar conflitos entre as partes. Para reduzir o risco, foram criados dois mecanismos: o RAD, em que o comprador recolhe diretamente o tributo e paga ao fornecedor apenas o valor líquido, e o Split Payment, que divide o pagamento automaticamente entre os fiscos e o fornecedor. O RAD já está pronto, enquanto o Split Payment será implantado gradualmente ao longo de 2027. Lembrou ainda que plataformas digitais respondem solidariamente caso o fornecedor não pague os tributos, e que o split funciona como salvaguarda para elas.
Fabro disse que também houve sinais de simplificação. E citou como exemplo que a CBS tende a permitir crédito sobre praticamente qualquer aquisição usada pela empresa, inclusive despesas do dia a dia, como energia da administração, café e lanches, deixando de lado as “zonas de sombra” do conceito de insumo no PIS/Cofins. “Ficam de fora apenas itens de uso e consumo pessoal, como armas, joias e bebidas, salvo se ligados à atividade da empresa”, acentuou. Já a “apuração assistida”, oferecida pela Receita, não é obrigatória, e quem a receber só poderá fazer ajustes dentro da própria ferramenta. Fabro alertou que tudo depende de notas fiscais corretas. “Erros nos documentos darão muito mais esforço ao contribuinte, e a apuração continua sendo responsabilidade dele, sujeita a lançamento de ofício”. Como sugestão, o auditor incentivou as empresas a usarem as versões Piloto e Beta para enviar comentários e contribuir com melhorias no sistema.
Contratos em alerta
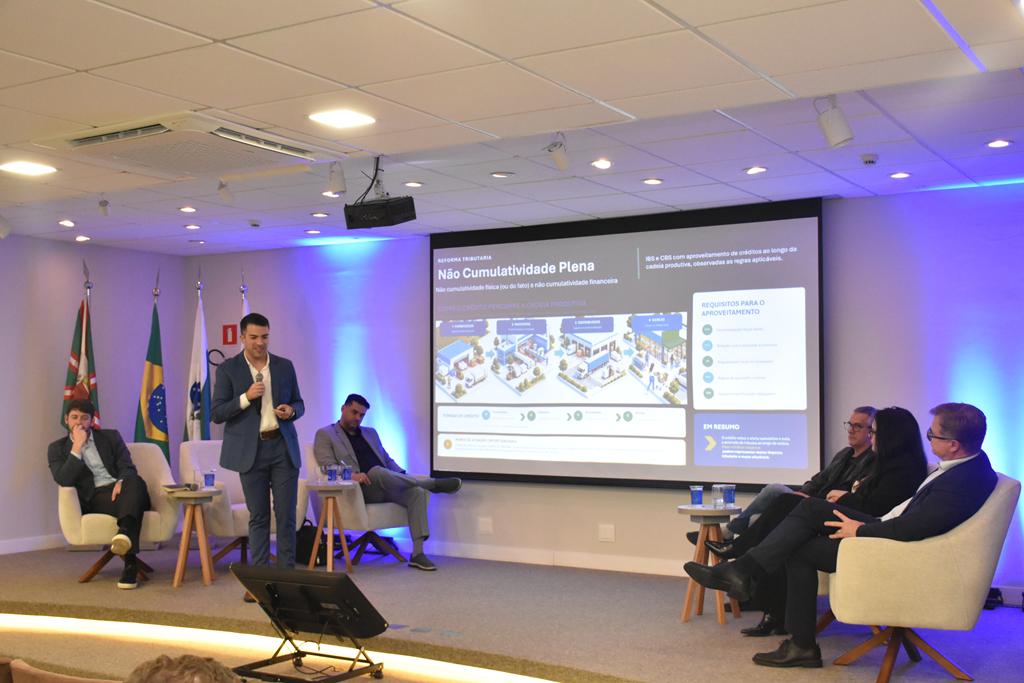
Para Matheus Marques Borges, a reforma tributária exige que as empresas revisem seus contratos desde já. Em sua apresentação, ele alertou que a mudança de sistema de crédito, que passa a ser mais amplo, tem provocado um movimento recorrente nas negociações. Clientes, e até a própria NTT DATA quando está na posição de contratante, tentam incluir cláusulas que obriguem o fornecedor a indenizar caso o crédito do investimento não possa ser aproveitado”, acentuou. Para Borges, o caminho é prever nos contratos um mecanismo de reequilíbrio, que permita renegociar em caso de aumento relevante da carga tributária. Como regra, os tributos permanecem embutidos no preço, e retenções não devem ser aceitas, salvo nas hipóteses do RAD, enquanto o Split Payment não estiver operacional.
Borges apontou o Split Payment como “o coração do sistema operacional da reforma”, já que o tributo será liquidado junto com o pagamento, o que afeta diretamente o capital de giro, a previsibilidade financeira e o fluxo de caixa. Outra preocupação é a responsabilidade no recolhimento por terceiro. “Se o tomador recolher a menos, a empresa pode ser cobrada pelo fisco; se recolher a mais, receberá um valor líquido menor”. O executivo também chamou atenção para a transição da tributação na origem para o destino, que representa, para empresas de tecnologia do setor terciário, a perda de benefícios fiscais antes aplicados em polos tecnológicos e parques de inovação. Sobre prestadores terceirizados, ele observou que “será possível tomar crédito desde que cumpram os requisitos legais, como emissão de nota fiscal e regularidade fiscal, o que pode influenciar até o valor de empresas em processos de aquisição”.
O executivo lembrou que, quando o contrato é omisso, o Código Civil (artigos 248 e 478) já garante a possibilidade de notificar a outra parte para buscar o reequilíbrio econômico-financeiro. No setor público, a Lei 14.133 prevê que a administração pode alterar unilateralmente o valor do contrato em até 25%, e, se a negociação comercial falhar, o caminho é recorrer à teoria da imprevisão. “A atuação jurídica depende de conhecer a fundo o negócio para apoiar as decisões da cúpula. A NTT DATA é uma das cerca de 500 empresas convidadas para o projeto-piloto da Receita Federal, e tem aproveitado a experiência para antever impactos, apesar das incertezas da reforma”.
Reforma é de todos
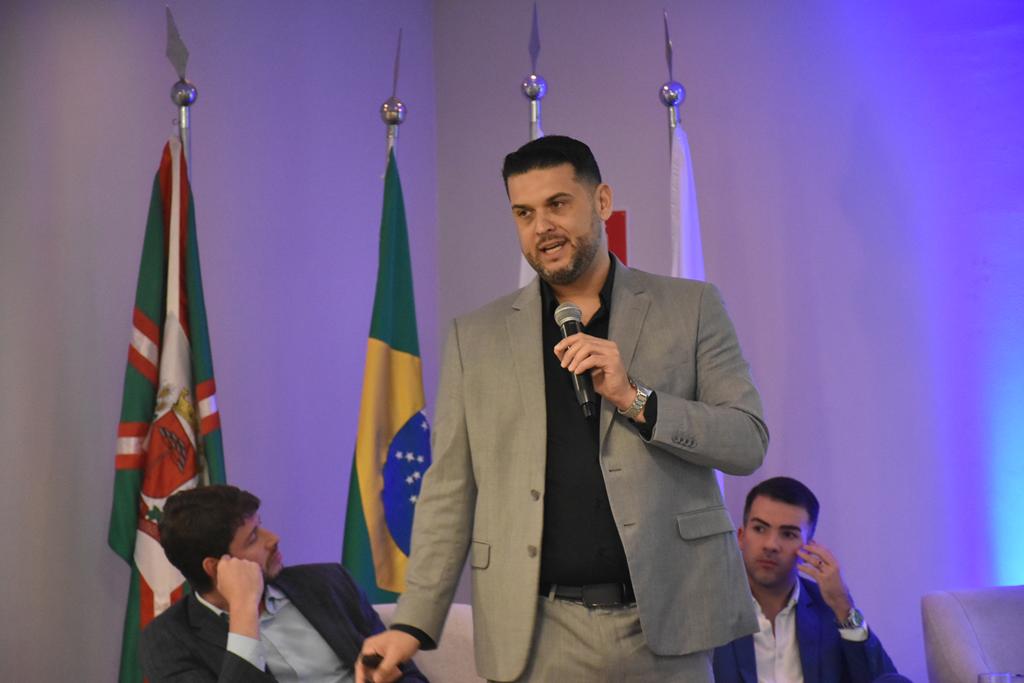
Segundo Sauro Jorge Silva da Cruz Filho, o maior erro das empresas é tratar a reforma tributária como assunto exclusivo do fisco. “Essa foi a primeira barreira encontrada pela empresa em relação ao clientes. Os executivos fiscais perceberam que a
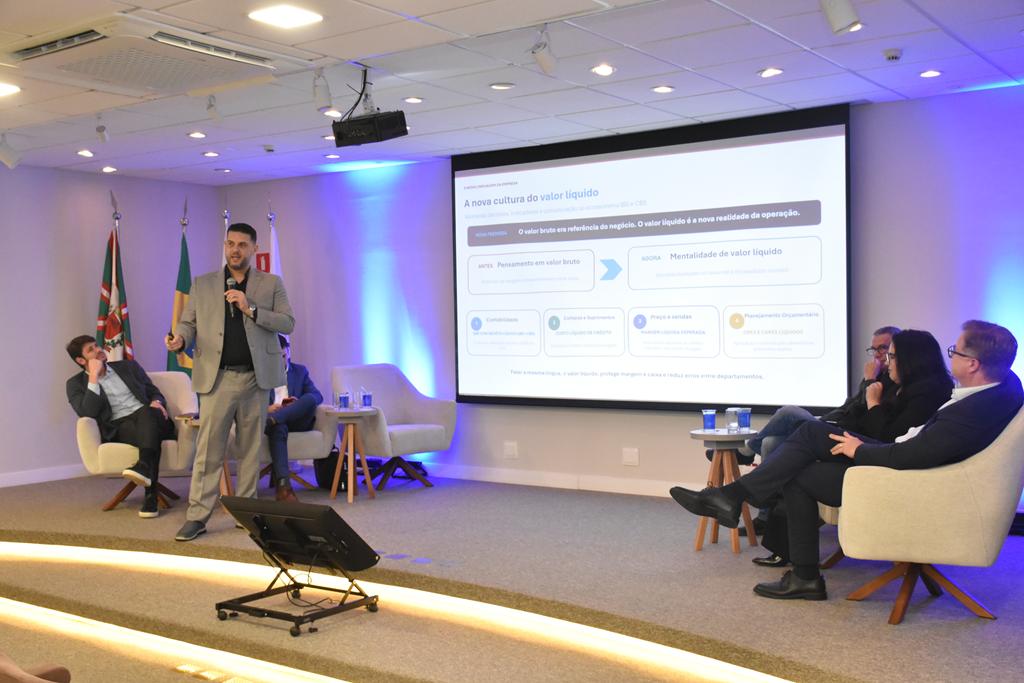
reforma não vai andar sozinha e que é preciso envolver especialistas de várias áreas”. Cruz Filho apontou que no início do ano o tema ficou restrito ao âmbito executivo, deixando departamentos, principalmente a contabilidade, perdidos e à espera de informações. “A sugestão é começar por um diagnóstico financeiro, que funciona como um mapa para evitar gastar energia em frentes pouco impactantes, e criar um comitê multidisciplinar, liderado por um responsável corporativo, seja da área financeira ou fiscal, para acompanhar o processo de ponta a ponta”, recomendou.
Cruz Filho também ressaltou que na empresa projetos ficaram parados porque cada departamento falava uma “língua” diferente, como o uso de valores brutos versus líquidos. Alertou ainda para os prazos apertados da reforma, às vezes de apenas 30 dias, o que torna fundamental apontar o crédito no momento certo para garantir o direito ao ressarcimento. “Planos de saúde e hospedagem de equipes de consultoria, por exemplo, têm regras específicas de vedação e restrição que exigem atenção. O papel do fiscal mudou, e o antigo receio de que a contabilidade e os empregos acabassem ficou para trás”, pontuou.
Entre as mudanças que as empresas precisam antecipar, Cruz Filho citou a transição para contratações baseadas no custo efetivo, e não apenas no preço, com preferência por modelos que garantam o crédito diretamente, reduzindo a dependência do recolhimento pelos fornecedores. “Um ponto que merece atenção é quanto ao impacto do lucro presumido e à absorção de custos maiores previstos para 2027. Nesse ano, conforme orientações técnicas do CFC, a contabilidade deixará de reconhecer ICMS e PIS/Cofins, passando da receita bruta para a líquida, o que também afeta as políticas de comissionamento”.
Ansiedade e esperança
Para André Fernandes, a reforma tributária é positiva, mas a travessia está longe de ser tranquila. “O novo modelo, essencialmente um IVA, aproxima o Brasil de padrões internacionais e promete simplificar um sistema difícil de explicar até para investidores estrangeiros. Ainda assim, a transição é vista com grande ansiedade e muitas indefinições, que exigem horas de explicações aos nossos acionistas da França e da China”. Fernandes defendeu que a reforma não pode ficar restrita ao departamento tributário e precisa de engajamento da empresa inteira, o que funciona como uma “virada de chave”. Recomendou às empresas consumirem logo os saldos credores, como PIS, Cofins e IPI em 2027 e ICMS em 2033, e não deixarem conversas difíceis com contabilidade, clientes ou governo para a última hora.
Fernandes disse que esses alertas ficam por conta das lacunas e dos bastidores operacionais. “Minha preocupação é com a possível não aplicabilidade do Imposto Seletivo em janeiro, por falta de regulamentação, o que poderia gerar riscos bilionários ao setor automotivo, por exemplo”. Ele lembrou que mudanças de última hora, como novas notas técnicas, alteram constantemente o cronograma de áreas já pressionadas. E que faltam ambientes de teste para simular operações como as de venda, o que exige um esforço colossal das empresas”.
O executivo também apontou um possível efeito na balança de poder entre montadoras e fornecedores. “Com a reforma, a emissão de notas de débito e crédito para corrigir preços deixa de ser autorizada automaticamente, o que transfere a responsabilidade de ajuste ao fornecedor”. Outro ponto de atenção apontado por ele é o fim de benefícios fiscais, que funcionam como neutralização de um sistema concentrado no consumo e podem, se extintos, gerar inflação em alguns segmentos ou inviabilizar operações. “Com a transição para o imposto no destino, a localização de algumas empresas pode perder sentido, e a logística ganha peso sobre o fator tributário”, declarou. Mas apesar das angústias, Fernandes encerrou sua apresentação, destacando que vê “a superação das etapas como uma construção conjunta entre setores público e privado. O futuro depende de muita fé, esperança e resiliência.
Fotos: Alexandre Silva
Galeria de Imagens
Confira a nossa galeria exclusiva de eventos e datas importantes para a ACP.
